Domain schleifkohle.de kaufen?
Wir ziehen mit dem Projekt
schleifkohle.de um.
Sind Sie am Kauf der Domain
schleifkohle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleifkohle.de kaufen?
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
VOLTCRAFT LWT-110 Leitfähigkeits-Messgerät Leitfähigkeit, WiderstandDas LWT-110 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP67 und das beleuchtete Display. Das kompakte Leitfähigkeits-Messgerät VOLTCRAFT LWT-110 besitzt eine spezialisierte Messzelle für höchstauflösende Rein/Reinstwasseranwendungen. Anwendungsgebiete sind Umkehrosmose und ähnliche Filter, Labore, Qualitätssicherung, Service.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Metabo Geradschleifer G 400 380W Ø 43mm Schleifmaschine Schleifer SchleifenMetabo Geradschleifer G 400 (601052000), 380 W Inklusive Spannzange, Gummischutzkappe, und 2 Maulschlüsseln Lieferung im Karton Highlights: Robuster Geradschleifer zum Entgraten, Fräsen, Schleifen und Trennen - auch an engen Stellen Lange Schleifspindel - ideal zum Arbeiten an schwer zugänglichen Stellen Präziser Spannhals für stationären Einsatz Abnehmbare Gummischutzkappe zum komfortablen und sicheren Arbeiten Schlankes Design für optimale Handhabung Unterschiedlichste Werkstoffe flexibel Schleifen und Fräsen Ob Trennen, Schleifen oder Fräsen – was zählt, ist ein optimales Ergebnis. Wir von Metabo gehen keine Kompromisse ein und geben Ihnen für jeden Einsatzzweck das maßgeschneiderte Profiwerkzeug inklusive passendem Zubehör an die Hand. Damit Sie beim Schleifen und Fräsen produktiv arbeiten und perfekte Ergebnisse erzielen, liegt bei unseren Metabo-Lösungen der Fokus auf höchster Präzision und komfortabler Handhabung. Wir bieten Ihnen für jede Anforderung die optimale Systemlösung.129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00568255Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogau1069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00564045Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Was ist die Erbpracht Grunderwerbsteuer?
Die Erbpracht Grunderwerbsteuer ist eine Steuer, die beim Erwerb von Grundstücken oder Immobilien im Rahmen einer Erbschaft oder Schenkung anfällt. Sie wird auf den Wert des erworbenen Grundstücks oder der Immobilie berechnet und kann je nach Bundesland unterschiedlich hoch sein. Die Steuer muss in der Regel vom Erben oder Beschenkten entrichtet werden. **


Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
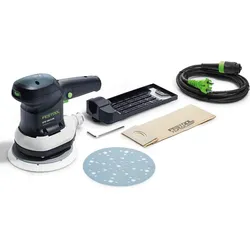
Festool Exzenterschleifer Schleifmaschine Schleifer Schleifen ETS 150/3EQ 575023Beschreibung: Der perfekte Finish-Schleifer. Der Exzenterschleifer ETS 150/3 ist der Favorit für den Feinschliff und Feinstschliff. Als Leichtgewicht seiner Klasse erzielt er mit 3 mm Schleifhub höchste Oberflächengüte bei gleichzeitig hoher Leistung dank MMC Electronic. Ob waagrecht, senkrecht oder über Kopf, mit der Kombination von Softgrip und ergonomischem Stabgriff passt sich der ETS 150/3 allen Handbewegungen an. Extrem ruhiger Lauf, stufenlose Drehzahlanpassung, sogar während des Schleifens und die sichere Tellerbremse machen den ETS bestens geeignet für perfekte Oberflächen. Den ETS 150 gibt es in zwei Varianten: Mit 3 mm Schleifhub für ein makelloses Oberflächenfinish oder mit 5 mm Schleifhub für den Lackzwischenschliff Lange Lebensdauer durch das doppelreihige Kugellager Nur 1,8 kg Gewicht für besonders ermüdungsarmes Arbeiten Tellerbremse für sicheres und fehlerfreies Arbeiten ohne Nacharbeitskosten Bestes Oberflächen-Finish durch 3 mm Schleifhub Stufenlose Drehzahlvorwahl und -konstanthaltung bei Belastung für Feinschliff Produkthighlights Schneller zum besten Ergebnis: Kompakt und direkt in die Hand gebaut. Für direkteren Kontakt beim Schleifen von Kanten, Leisten und Blenden. Komfortabel und sicher: Mit nur 1,8 kg und kompakter Bauweise ein Vorbild für Ergonomie. Besser im System: Individuelle Schleifteller in verschiedenen Härtegraden und ein Schleifmittelsystem, das optimal auf Werkzeuge, Teller und Absaugung ausgelegt ist. Produktdetails In die Hand gebaut Leicht, kompakt, Griffhaube mit Softgrip und ergonomischer Stabgriff sichern ein ermüdungsarmes Arbeiten bei Ein – und Zweihandbedienung. Saubere Arbeit, freie Sicht Die starke Staubabsaugung und die absolut dichte Schlauchkupplung gewährleisten nahezu staubfreies Arbeiten. Freie Sicht für fehlerloses Schleifen und besten Gesundheitsschutz. Weniger Schleifmittelverbrauch, weniger Kosten Das patentierte MULTI-JETSTREAM Schleifsystem ist ein einzigartiges System, das mit Zuluft und Abluft arbeitet. So entsteht eine Luftströmung, die den Schleifstaub aktiv zum jeweils nächstgelegenen Absaugkanal transportiert. Das Ergebnis: nahezu 100 % Absaugung für gleichbleibend hohen Schleifabtrag, höchste Oberflächengüte und deutlich längere Lebensdauer von Klette und Schleifmittel. Konstante Drehzahl Die MMC Electronic regelt den Sanftanlauf, passt die Drehzahl dem Material an und hält sie konstant. Ein optimales Schleifergebnis ist so gewährleistet. Hohe Lebensdauer Staubdichtes Hochleistungskugellager absorbiert selbst härteste Schläge und hält entscheidend länger als herkömmliche Kugellager. Optimale Oberflächenqualität Die einzigartige Tellerbremse verhindert das Hochdrehen des Schleiftellers. Sie vermeidet Schleifriefen beim Aufsetzen auf der Oberfläche. Für sicheres und fehlerfreies Schleifen ohne Nacharbeiten. Für schnelle Gerätewechsel Dank plug it-System ist das Gerät schnell gewechselt – direkt am Kabel und nicht an der Steckdose oder am Sauger: ein Kabel für alle Geräte. Und selbst bei Kabelbruch ist ein schneller Kabelwechsel kein Problem. Ermüdungsarm arbeiten Der VibrationsStopp sorgt für angenehme Laufruhe, ein ermüdungsarmes Arbeiten und eine insgesamt höhere Arbeitsleistung. Anwendungsschwerpunkte Finish-Schliff auf Lacken, Holz und Kunststoffen Vorschleifen zum Polieren Endschliffe von Mineralwerkstoffen Hochglanzflächen fertig schleifen zum Polieren Holzflächen fertig schleifen zum Wachsen Endschliff von Füllern Lieferumfang: Exzenterschleifer ETS 150/3 EQ M8 Schleifteller Ø 150 mm MULTI-JETSTREAM 2 (superweich SW) Filterkassette Schraubendreher SW 5 im Karton449,08 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler 00550843Dieser Leitfähigkeits-Messumformer/-Regler im Schalttafelgehäuse ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für nachrüstbare Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusä1019,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT LWT-110 Leitfähigkeits-Messgerät Leitfähigkeit, WiderstandDas LWT-110 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP67 und das beleuchtete Display. Das kompakte Leitfähigkeits-Messgerät VOLTCRAFT LWT-110 besitzt eine spezialisierte Messzelle für höchstauflösende Rein/Reinstwasseranwendungen. Anwendungsgebiete sind Umkehrosmose und ähnliche Filter, Labore, Qualitätssicherung, Service.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Metabo Geradschleifer G 400 380W Ø 43mm Schleifmaschine Schleifer SchleifenMetabo Geradschleifer G 400 (601052000), 380 W Inklusive Spannzange, Gummischutzkappe, und 2 Maulschlüsseln Lieferung im Karton Highlights: Robuster Geradschleifer zum Entgraten, Fräsen, Schleifen und Trennen - auch an engen Stellen Lange Schleifspindel - ideal zum Arbeiten an schwer zugänglichen Stellen Präziser Spannhals für stationären Einsatz Abnehmbare Gummischutzkappe zum komfortablen und sicheren Arbeiten Schlankes Design für optimale Handhabung Unterschiedlichste Werkstoffe flexibel Schleifen und Fräsen Ob Trennen, Schleifen oder Fräsen – was zählt, ist ein optimales Ergebnis. Wir von Metabo gehen keine Kompromisse ein und geben Ihnen für jeden Einsatzzweck das maßgeschneiderte Profiwerkzeug inklusive passendem Zubehör an die Hand. Damit Sie beim Schleifen und Fräsen produktiv arbeiten und perfekte Ergebnisse erzielen, liegt bei unseren Metabo-Lösungen der Fokus auf höchster Präzision und komfortabler Handhabung. Wir bieten Ihnen für jede Anforderung die optimale Systemlösung.129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00568255Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogau1069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00564045Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Was ist die Erbpracht Grunderwerbsteuer?
Die Erbpracht Grunderwerbsteuer ist eine Steuer, die beim Erwerb von Grundstücken oder Immobilien im Rahmen einer Erbschaft oder Schenkung anfällt. Sie wird auf den Wert des erworbenen Grundstücks oder der Immobilie berechnet und kann je nach Bundesland unterschiedlich hoch sein. Die Steuer muss in der Regel vom Erben oder Beschenkten entrichtet werden. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.